Domain datamanagementsystem.de kaufen?
Wir ziehen mit dem Projekt
datamanagementsystem.de um.
Sind Sie am Kauf der Domain
datamanagementsystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain datamanagementsystem.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **


Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
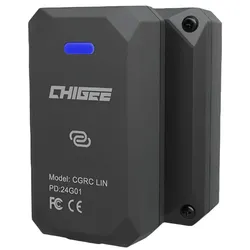
CHIGEE CGRC LIN 3-Pin Datenzugriff und Wunderradsteuerung für BMW* Bluetooth-Konnektivität für nahtlosen Datenaustausch * Echtzeit-Anzeige wichtiger Motordaten wie Geschwindigkeit, Drehzahl, Reifendruck, Motortemperatur und mehr * Einfache Installation durch Plug-and-Play auf BMW Navigator Stecker129,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-ORCL Driver, Oracle 11G Datenbank2CQG150505S4061 ITS-DR-ORCL Der Treiber ITS-DR-ORCL wird für die Einbindung von Oracle 11G Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **

Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
ABB ITS-DR-CSV Driver, CSV Datenbank2CQG150502S4061 ITS-DR-CSV Der Treiber ITS-DR-CSV wird für die Einbindung von CSV Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-MYSQL Driver, MySQL Datenbank2CQG150503S4061 ITS-DR-MYSQL Der Treiber ITS-DR-MYSQL wird für die Einbindung von MySQL Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
CHIGEE CGRC LIN 3-Pin Datenzugriff und Wunderradsteuerung für BMW* Bluetooth-Konnektivität für nahtlosen Datenaustausch * Echtzeit-Anzeige wichtiger Motordaten wie Geschwindigkeit, Drehzahl, Reifendruck, Motortemperatur und mehr * Einfache Installation durch Plug-and-Play auf BMW Navigator Stecker129,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
ABB ITS-DR-ORCL Driver, Oracle 11G Datenbank2CQG150505S4061 ITS-DR-ORCL Der Treiber ITS-DR-ORCL wird für die Einbindung von Oracle 11G Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
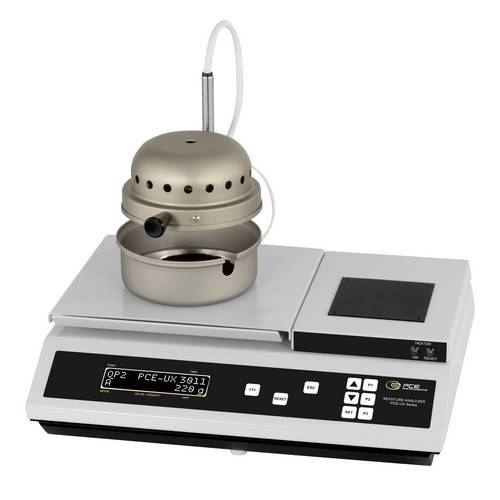
PCE Instruments Feuchtebestimmerwaage PCE-UX 3011 Wägebereich 220g Heiztemperatur 180 °C GLP-DatenverwaltungUnsere Feuchtebestimmerwaage ist ein präzises Gerät zur Bestimmung der Feuchtigkeit in flüssigen und festen Materialien. Sie eignet sich für verschiedene Anwendungen in der Rohstoffgewinnung, Herstellung, Verarbeitung, Forschung und Recycling. Mit einer maximalen Einwaage von 220 g und einer hohen Messauflösung von 0,001g ermöglicht die Feuchtebestimmerwaage eine exakte Feuchtemessung. Die Waage arbeitet nach dem Prinzip der Trocknung bei gleichzeitigem Wiegen. Während der Trocknung wird der Gewichtsverlust kontinuierlich erfasst und in Prozent der Gesamtmasse angezeigt. Mit einer Strahlerleistung von 250 W und einer einstellbaren Heiztemperatur von 40 °C bis 180 °C gewährleistet die Feuchtebestimmerwaage eine schnelle und flexible Trocknung der Proben. Für die Messauswertung bietet das Gerät verschiedene Parameter wie % Feuchte, % Trockenmasse, % Feuchte ATRO sowie g Restgewicht / kg und Restgewicht die eine Analyse der Probe ermöglichen. Zu den Funktionen gehören unter anderem eine Abschaltautomatik, die die Trocknung bei Erreichen der Gewichtskonstanz stoppt. Die Abschaltautomatik ist auf drei Kriterien einstellbar: Abfragebeginn, Abfrageintervall und Gewichtsverlust pro Abfrageintervall. Dies ermöglicht eine hohe Flexibilität bei der Steuerung des Trocknungsprozesses. Zusätzlich ist ein Timer vorhanden, der von 1 bis 180 Minuten eingestellt werden kann. Unser Gerät ist außerdem mit einer Menüsperre ausgestattet, die ein versehentliches Verstellen der Parameter verhindert. Das Menü kann über eine PIN gesperrt werden, wobei der Menüpunkt CAL weiterhin verfügbar bleibt. Die Waage verfügt zudem über einen Programmspeicher mit bis zu 9 Speicherplätzen, um verschiedene Trocknungsprofile zu speichern und schnell abzurufen. Die Übertragung der Daten auf einen PC ist über eine Software möglich, die jedoch separat erworben werden muss. Sämtliche Daten können zusätzlich über die serielle RS-232-Schnittstelle und USB ausgegeben werden. Die Feuchtebestimmerwaage gewährleistet eine GLP-gerechte Dokumentation, wobei die Ausgabe der Daten über die Software Data Bridge erfolgt, da die Waage keinen eingebauten Drucker besitzt. Die Feuchtebestimmerwaage verfügt außerdem über eine 4-stellige Geräte-ID zur eindeutigen Identifizierung des Gerätes, die eine genaue Zuordnung der Messdaten ermöglicht. Der Feuchtebestimmer eignet sich für die Feuchtebestimmung in vielen Industriezweigen, wie z.B. Nahrungs- und Genussmittel (z.B. Kaffee, Mehl), Tiernahrung, chemische Industrie, pharmazeutische Industrie, Landwirtschaft, Milchverarbeitung, Fleischverarbeitung, Holzindustrie, Textilverarbeitung, Recycling und Kläranlagen. Die Feuchtebestimmerwaage bietet zuverlässige Messungen für eine Vielzahl von temperaturunempfindlichen Materialien.2675,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Feuchtebestimmerwaage PCE-UX 3011Q |Wägebereich 220g |Heiztemperatur 360°C |GLP-DatenverwaltungUnsere Feuchtebestimmerwaage ist das Spezialgerät für temperaturunempfindliche Materialien mit einer maximalen Trocknungstemperatur von bis zu 360 °C. Sie eignet sich ideal für Anwendungen in der Rohstoffgewinnung, Herstellung, Verarbeitung, Forschung und Recycling, sowie speziell für Baustoffe wie Zement, Beton und Kies und die chemische Industrie, einschließlich Pulver, Granulate und Pasten. Mit einer maximalen Einwaage von 220 g und einer hohen Messauflösung von 0,001 g ermöglicht sie eine exakte Feuchtemessung. Das Funktionsprinzip basiert auf dem Trocknen bei gleichzeitigem Wiegen, wobei der Gewichtsverlust kontinuierlich erfasst und als Prozentsatz der Gesamtmasse angezeigt wird. Mit einer Strahlerleistung von 375 W und einer einstellbaren Heiztemperatur von 105 °C bis 360 °C gewährleistet die Feuchtebestimmerwaage eine schnelle, präzise Trocknung, auch bei anspruchsvollen Materialien. Für die Messauswertung stehen Parameter wie % Feuchte, % Trockenmasse, % Feuchte ATRO sowie g Restgewicht / kg und Restgewicht zur Verfügung, die eine detaillierte Analyse der Probe ermöglichen. Eine Abschaltautomatik stoppt den Trocknungsprozess automatisch, wenn die Gewichtskonstanz erreicht ist. Die Abschaltautomatik lässt sich über drei einstellbare Kriterien steuern: Abfragebeginn, Abfrageintervall und Gewichtsverlust pro Abfrageintervall, was eine flexible und präzise Steuerung des Prozesses ermöglicht. Zusätzlich verfügt die Feuchtebestimmerwaage über einen Timer, der von 1 bis3508,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.